

The Engineering Executive's Primer, глава 7: Слияния и поглощения
Главная мысль: оценка поглощения нужна, чтобы проверить допущения сделки, а не одобрить её. Инженерия потом сама интегрирует и поддерживает купленное, поэтому engineering executive должен честно сказать «нет», если видит риск. Для этого нужны три документа: стратегия M&A, acquisition thesis и инженерная оценка.
О чём глава
Заголовок раздела «О чём глава»Прошлая глава учила измерять инженерную организацию. Эта глава про участие в слияниях и поглощениях (mergers and acquisitions, M&A). Автор видел обе стороны: руководил инженерией в Digg, когда компанию продавали без денег, а позже оценивал чужие компании как покупатель.
Дальше глава идёт по порядку: стимулы участников, три инструмента, темы оценки, интеграция и обратная сторона, когда покупают вас.
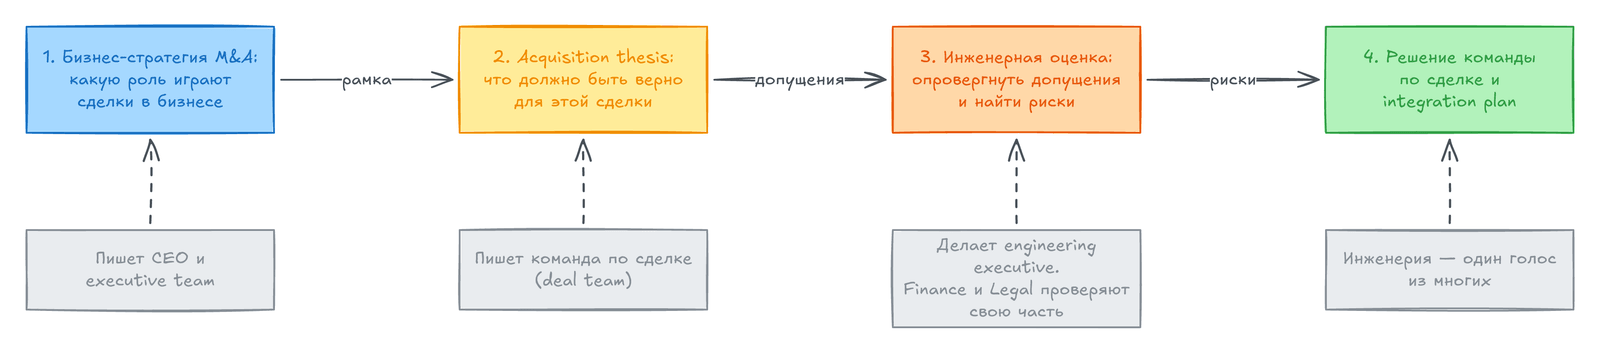
Каждый шаг опирается на предыдущий. Инженерия отвечает за третий.
Запутанные стимулы
Заголовок раздела «Запутанные стимулы»Даже у простой сделки участники хотят разного. После одной сделки автор узнал, что инженерам купленной компании сказали «вы спасёте разваливающийся стек», а инженерам покупателя — «они рады переписать всё на наш стек». Старт интеграции получился тяжёлым.
Такое случается постоянно. Причины в стимулах:
- Команду M&A могут оценивать по числу сделок и выручке. Тогда ей выгодна почти любая сделка, даже с тяжёлой интеграцией.
engineering executiveгордится своим стеком и поэтому склонен сопротивляться.- CEO любит или ненавидит сделки из-за прошлого опыта.
- Основатели чужой компании то отчаянно хотят продаться, то отказываются, иногда за один день.
- Если команда год оценивала шесть-семь компаний и ничего не купила, срабатывает ловушка невозвратных затрат (
sunk cost fallacy): тянет закрыть сделку, даже когда расчёт не сходится.
Общий взгляд: три инструмента
Заголовок раздела «Общий взгляд: три инструмента»У любой сделки есть сто причин не получиться. Если искать только их, найдёшь. Если смотреть только на плюсы, всё будет слишком радужно. Чтобы удержать баланс, нужны три инструмента:
| Инструмент | Вопрос |
|---|---|
| Бизнес-стратегия | Какую роль играет M&A в нашем бизнесе? |
Acquisition thesis | Что должно быть верно, чтобы эта сделка вписалась в стратегию? |
Инженерная оценка (Engineering evaluation) | Можем ли мы опровергнуть эти допущения или найти другие риски? |
Во многих процессах первых двух документов нет. Тогда инженерная оценка превращается в формальность: непонятно, какие допущения опровергать. Автор советует написать стратегию и thesis самому. Пример подробного процесса есть в открытом описании M&A в GitLab.
Бизнес-стратегия
Заголовок раздела «Бизнес-стратегия»Это письменный ответ на вопрос, как сделки должны помогать компании. В нём:
- какие у вас бизнес-линии и ожидания по выручке и денежному потоку, и какое место в них занимает M&A;
- что вы ищете:
acquihire(покупка ради одной команды), поглощение продукта (важны возможности продукта, а выручка и дистрибуция вторичны) или поглощение бизнеса (целая линия с продуктом, выручкой и дистрибуцией); - какие типы и размеры сделок вы рассматриваете.
Идеально, когда документ пишут CEO или executive team. Если первый черновик достался инженерии, напишите что-нибудь разумное и несите руководителям: чем хуже черновик, тем вероятнее, что его возьмут на себя. Подойдёт любая стратегия, если она записана и согласована.
Самая простая стратегия: всё строить внутри. Автор считает её нормой для небольших компаний. Чем больше бизнес, тем больше вариантов:
- купить выручку или пользователей для ядра (Match Group и Hinge);
- выйти в новую линию (Stripe купил Index для платёжных терминалов);
- получить инновации стартапов (Facebook и Instagram);
- убрать будущую конкуренцию. В письменном виде этого не увидите, но так мотивированы многие сделки, например покупка Waze Google в 2013 году. Если не понимаете реальную цель, проверьте эту версию.
Acquisition thesis
Заголовок раздела «Acquisition thesis»Acquisition thesis отвечает на один вопрос: что именно должно быть верно, чтобы эта сделка вписалась в стратегию? Ответ охватывает продукт, интеллектуальную собственность, клиентскую базу, выручку, денежный поток и тип сделки. Цель: выписать допущения, при которых сделка стоит своих денег.
Thesis сильно меняет оценку. Пример: у вас хостинг кода, а конкурент отнимает рынок своим CI/CD. Если свой CI/CD будет через 18 месяцев, стартапу достаточно масштабироваться эти 18 месяцев. Если через 36, продукт должен масштабироваться без замены, и придётся глубоко проверять реализацию, инфраструктуру и затраты.
Письменный thesis защищает от разных ожиданий: иначе одни видят сделку как временное решение, другие как постоянную опору.
Нужно думать и о цене. Венчур может ошибаться девять раз из десяти, а покупатель не может списать сделку: он отвечает за дорогую интеграцию. Поэтому не берите за основу венчурные оценки времён бума.
Инженерная оценка
Заголовок раздела «Инженерная оценка»Когда допущения выписаны, команда по сделке (deal team) делится. Finance проверяет прогнозы выручки, Legal смотрит интеллектуальную собственность. Инженерия проверяет сложность реализации, интеграцию, масштабируемость, безопасность, compliance, инженерные затраты и культуру.
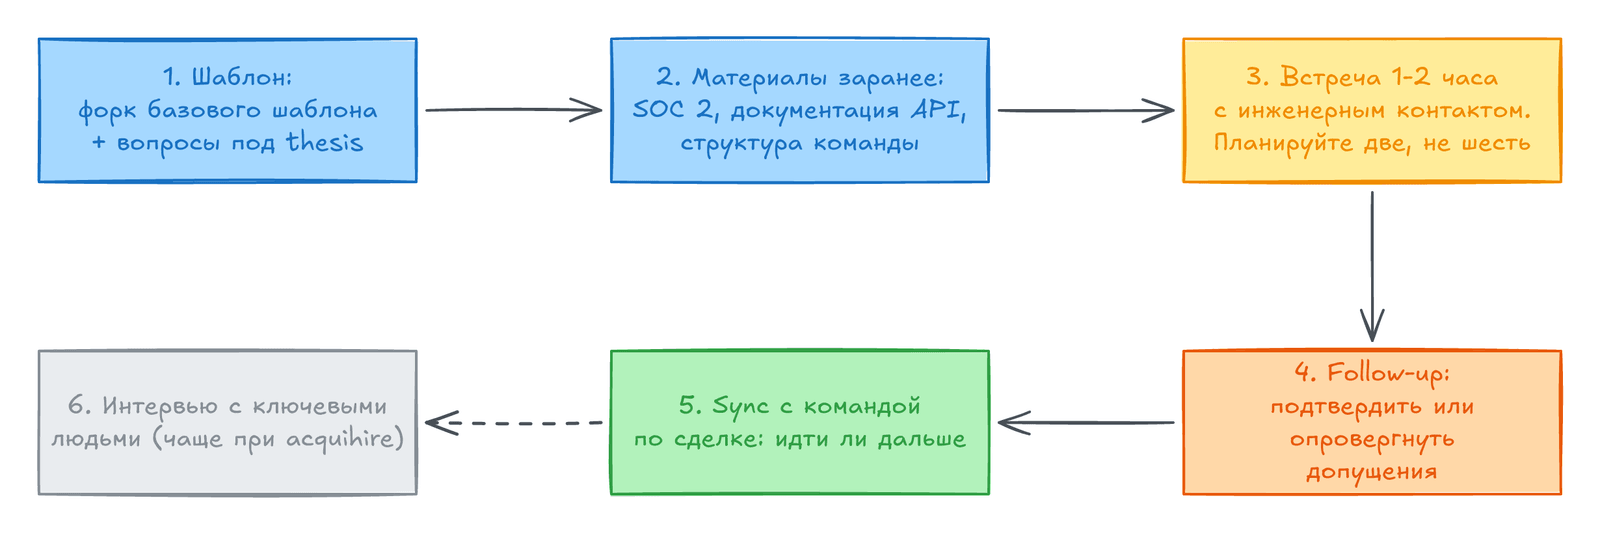
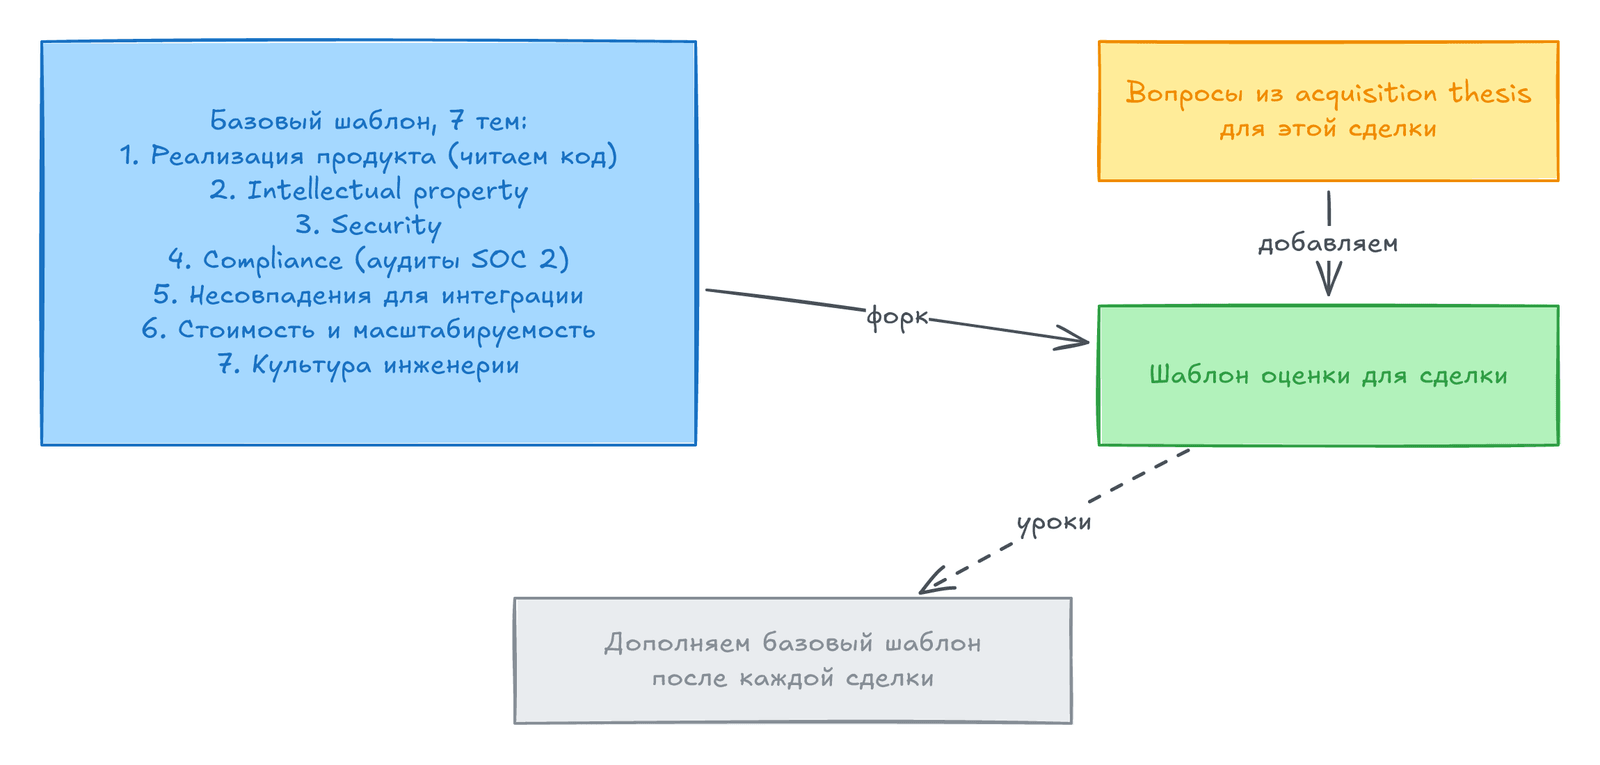
- Заведите базовый шаблон тем. Для каждой сделки копируйте его и добавляйте вопросы под thesis.
- Попросите материалы заранее: сертификат
SOC 2(отчёт независимого аудита о защите данных), документацию API, структуру команды. - Проведите встречу на один-два часа. Таких встреч будет мало: планируйте две, а не шесть.
- Выполните follow-up и подтвердите или опровергните допущения.
- Сверьтесь с командой по сделке: идти ли дальше.
- По желанию проведите интервью с несколькими людьми: обычное дело при
acquihire, реже при поглощении бизнеса. Говорите с теми, кто займёт старшую роль: иначе их новые подчинённые узнают, что перед сделкой с их руководителем никто не беседовал. Это плохо и для него, и для вас. С остальными интервью не нужны: это долго, а их готовая работа скажет больше.
Привлекайте как можно меньше людей: сделки отвлекают и редко заканчиваются покупкой. Исключение: темы, где не хватает деталей, чаще безопасность и compliance.
Темы базового шаблона
Заголовок раздела «Темы базового шаблона»Thesis часто упускает очевидные риски. JPMorgan смоделировал ценность данных купленного стартапа Frank, но не проверил, что они из настоящей боевой базы. Поэтому заведите базовый шаблон. Автор рекомендует такие темы:
| Тема | Что проверить |
|---|---|
| Реализация продукта | Реализация настоящая и собственная, а не вызовы чужих API (как у стартапов поверх OpenAI). Лучше прочитать код. Компании неохотно отдают код, но обычно готовы показать его по видеосвязи |
| Интеллектуальная собственность | Патенты проверит Legal, вы выясняете, существует ли оцениваемая технология |
| Безопасность | Кто отвечает, есть ли пентесты и обучение, знают ли о взломах и узнали бы о новом. Нет ответов, а данные ценные: возможно, компанию уже взломали |
Compliance | Какие сертификаты (SOC 2 Type 2, HITRUST) и свежие ли аудиты. Нет отчётов за два-три года: повод разобраться |
| Несовпадения для интеграции | Облако, языки, хранилища, вендоры. Ищите многолетние контракты, которые мешают консолидации |
| Затраты и масштабируемость | Стоимость на каждый доллар выручки. Идеал: таблица инженерных затрат во времени с выручкой и метрикой вовлечения. Нет такой таблицы: составьте с Finance |
| Культура инженерии | Как принимают решения, как устроены команды, упоминает ли инженерный контакт коллег или говорит о себе как о единственном, кто принимает решения |
Дополняйте список после каждой оценки, но не переусердствуйте: автора однажды молча исключили из процесса покупки в Stripe за слишком много вопросов.
Integration plan: как объединять компании
Заголовок раздела «Integration plan: как объединять компании»Многие сделки закрывают с неформальным планом, что рождает недопонимание. Автор советует письменный план. Базовая версия:
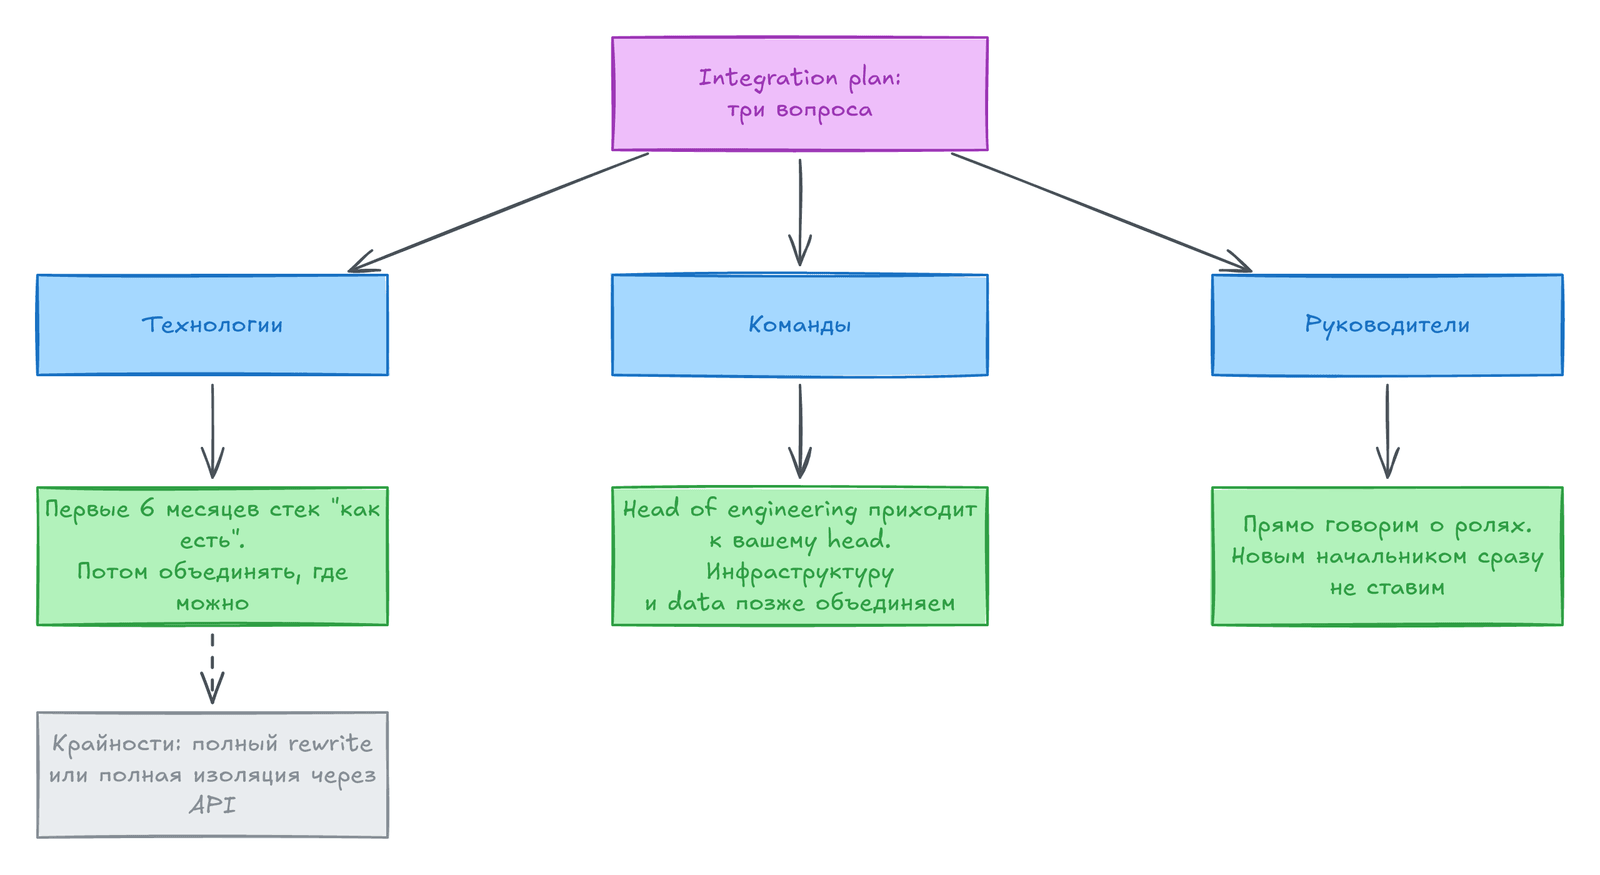
- Шесть месяцев запускаем купленный стек «как есть» и предупреждаем, что потом будем объединять технологии.
- Руководитель инженерии купленной компании подчиняется вашему
head of engineering. Вертикальные команды (developer productivity, инфраструктуру) объединяем по возможности. - Прямо говорим старшим руководителям, какие роли возможны и как решим. Даже сильного человека не стоит сразу ставить новым начальником: пусть коллеги его узнают.
Автор выбирает такой минимум, потому что любые детали заведомо окажутся неверными. Но продумать план на пару шагов глубже стоит: так видны главные риски.
Затем нужна позиция по трём вопросам: технологии, команды, руководство. Запишите её и согласуйте с командой по сделке: пока вы этого не сделали, участникам сделки, скорее всего, уже обещали совсем другие планы.
Технологии
Заголовок раздела «Технологии»Два края спектра: полный rewrite и полная изоляция. Малые сделки Google часто заканчивались rewrite (Metaweb годами переписывал технологию на стек Google). Крупные, Waze и YouTube, сначала жили на своих стеках и интегрировались через API.
Выбор опирается на ваш документ engineering strategy. В компаниях автора всегда переходили на одно облако (например, AWS или Google Cloud) и объединяли стеки как можно раньше: два стека порождают две субкультуры с разными способами принимать технические решения. Терпеть их компании начинают только после роста до 1000 и более инженеров с очень разными задачами (так в Uber жила Autonomous Technologies Group).
Команды
Заголовок раздела «Команды»Руководитель инженерии купленной компании подчиняется вам или лидеру бизнес-юнита. Инфраструктуру, данные и безопасность можно передать в центральные команды. Верного варианта нет: всё зависит от людей.
Руководители
Заголовок раздела «Руководители»Это всегда непросто. Лидер купленной компании мог плохо справляться или не хотеть подчиняться. Бывает и наоборот: отличный лидер, которого трудно нанять. Главное — найти решение, правильное и для купленной компании, и для вашей команды. Успех зависит от того, смогут ли две группы работать вместе. Если ваша команда решит, что новые руководители не подходят для своих ролей, исправить это будет очень трудно.
Возразить сейчас или молчать потом
Заголовок раздела «Возразить сейчас или молчать потом»Из сделок выросли знаковые продукты (Instagram и WhatsApp в Meta, Waze в Google), но большинство не оправдывает ожиданий: Motorola у Google, Skype у eBay, Goodreads у Amazon. Издержки в основном несёт инженерия, и engineering executive должен добавить в процесс реализма. Это неприятно и друзей не добавляет. Совет автора:
- привязывайте замечания к целям компании, а не инженерии;
- помните, что инженерия платит за эксплуатацию и сложность, поэтому должна иметь ясную позицию;
- примите, что у инженерии обычно один голос из многих, а не вето.
Автор редко жалел, когда его переспорили: обычно он упускал что-то важное, и всё получалось к лучшему.
Когда покупают вас
Заголовок раздела «Когда покупают вас»О том, как продать компанию, подробно пишет «Exit Path» Тураджа Паранга. Здесь важен инженерный взгляд. Главное: понять, как покупатель видит сделку: как бизнес, продукт или acquihire.
- Бизнес: изменения идут медленно. В Slack после Salesforce и в LinkedIn после Microsoft жизнь за ночь почти не менялась.
Acquihireи продукт: всё меняется быстро.Acquihireпохож на новую работу среди знакомых. Поглощение продукта начинается с интеграции, которая доказывает thesis, а потом реализацию переделывают под стандарты покупателя.
Лучшее для команды: добиться хороших компенсаций до закрытия сделки и подтолкнуть людей привыкать. Борьба с новым миром даст только хаос, а репутацию человек выбирает сам: участник общей команды или привязанный к прошлому.
Наконец, решите за себя. Даже при ускорении equity по контракту вас могут обязать присоединиться к покупателю, и тогда вы key person. Ищите в этом выгоду для себя: поглощения часто ускоряют карьеру. На каждую страшную историю есть тихая история о преобразившейся карьере. О выходе из компании смотрите главу 24.
Итоги главы
Заголовок раздела «Итоги главы»- Оценка поглощения опирается на три документа: бизнес-стратегию,
acquisition thesisи инженерную оценку. Если первых двух нет, напишите их сами. - Стимулы участников сделки искажены, и это нужно помнить с самого начала.
- Thesis определяет, что проверять: например, срок выхода на рынок или масштаб на годы.
- Инженерная оценка опирается на шаблон из семи тем: реализация, интеллектуальная собственность, безопасность,
compliance, несовпадения для интеграции, затраты и культура. - Письменный
integration planпо умолчанию: полгода стек «как есть», затем объединение и ясные роли для лидеров. - У инженерии обычно один голос, но возражать нужно с позиции целей компании.
- Если покупают вас, поймите тип сделки, защитите компенсации команды и решите, нужна ли вам роль.
Ключевые термины
Заголовок раздела «Ключевые термины»| Термин | Значение |
|---|---|
Acquihire | Покупка ради команды |
Acquisition thesis | Допущения, которые должны быть верны для этой сделки |
Инженерная оценка (Engineering evaluation) | Проверка допущений и поиск рисков со стороны инженерии |
Integration plan | План объединения технологий, команд и руководства |
Key person | Руководитель, без которого сделка не закроется |
Что это значит на практике
Заголовок раздела «Что это значит на практике»- Если ваша компания покупает другую, сразу спросите про её хранилище,
pipelineи вендоров: это главный источник сложной интеграции данных. - Если покупают вашу компанию, узнайте тип сделки. От него зависит, как скоро придётся менять стек и процессы.
Вопросы для самопроверки
Заголовок раздела «Вопросы для самопроверки»- Почему инженерная оценка без стратегии и thesis превращается в формальность, и что делать?
- Как срок до своего CI/CD (18 или 36 месяцев) меняет то, что проверяет инженерия?
- Зачем автор советует читать код компании и почему показ по видеосвязи подходит?
- Зачем нужен письменный
integration plan, если детали в нём заведомо неверны? - Как возразить, если у инженерии нет вето?
- Что важно сделать, если вашу компанию покупают ради
acquihire?
Предыдущая: Измерение инженерной организации. Следующая: Стили лидерства.